
 Contacto
 Como comprar

Entrega
Guia de compras
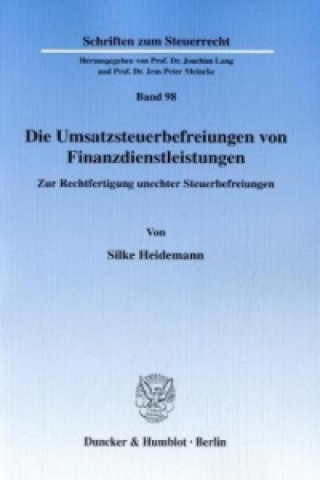
Die Umsatzsteuerbefreiungen von Finanzdienstleistungen.
Zur Rechtfertigung unechter Steuerbefreiungen.
 Alemão
 281 b
Até 30 dias para devoluções
Os clientes também compraram





 /
 Capa mole
 31.25
€


 /
Livro de capa dura
24.21
€


 /
Livro de capa dura
17.28
€


 /
Capa mole
14.97
€



Die Umsatzsteuerbefreiungen von Finanzdienstleistungen haben im deutschen Umsatzsteuerrecht Tradition und sind heute gemeinschaftsrechtlich durch Art. 135 MwStSystRL vorgegeben. Dennoch sind Befreiungsgrund und Regelungskonzept hinter dem Befreiungskatalog des Paragraf 4 Nr. 8 UStG nicht ohne weiteres erkennbar. Das erschwert nicht nur die Auslegung der Befreiungen, sondern wirft darüber hinaus auch die grundsätzliche Frage nach ihrer Rechtfertigung auf. Dies gilt umso mehr, als dass die Befreiungen aufgrund ihrer Ausgestaltung als"unechte"Steuerbefreiungen keineswegs immer vorteilhaft sind.§Silke Heidemann untersucht schwerpunktmäßig die Vereinbarkeit der Befreiungen mit dem Belastungskonzept der Umsatzsteuer, betrachtet im Hinblick auf die dabei gewonnen Ergebnisse und unter Berücksichtigung der Rechtsprechung aber auch die Auslegung und praktische Anwendbarkeit der einzelnen Befreiungstatbestände.


Sobre o livro
Alemão

Ofereça este livro hoje
É fácil
1 Adicione ao carrinho e escolha Entregar como presente ao finalizar a compra 2 Receberá um vale 3 O livro chegará ao endereço do destinatárioTambém pode estar interessado em
 /
Capa mole
30.85
€
 /
Capa mole
39.09
€

 /
Capa mole
26.34
€

 /
Capa mole
14.26
€

 /
Capa mole
16.98
€
 /
Capa mole
16.78
€
 /
Capa mole
11.85
€
 /
Capa mole
21.80
€

Olá! Sou o Libroamiko, o seu conselheiro de livros.
Como posso ajudar?